나도 자격이 될까?
검색을 통해 나와 비슷한 사례를 찾아보실 수 있습니다.
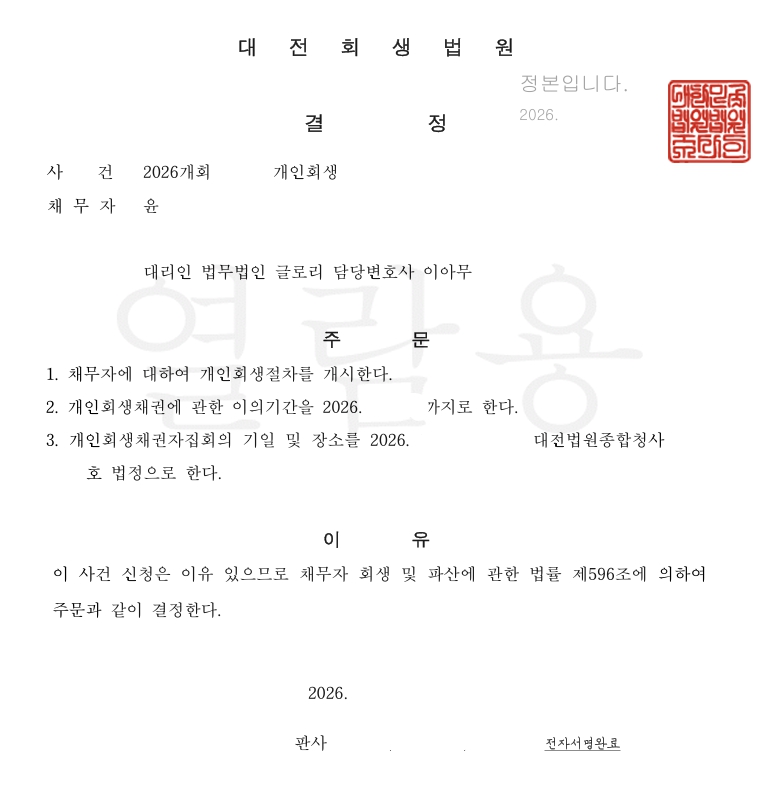
대전회생법원, 사업 폐업 후 취직자, 약 90% 탕감, 사건 진행 중 이직, 36회 중 21회분 체납세금 우선변제
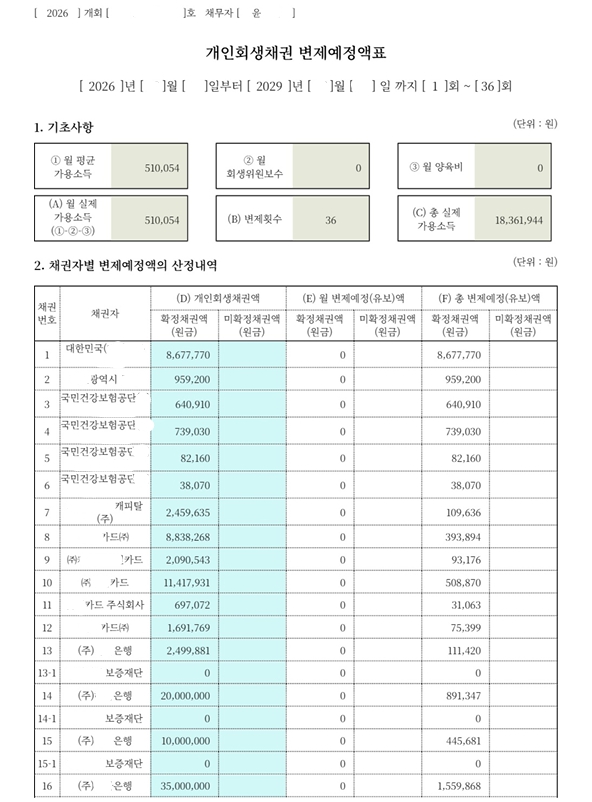
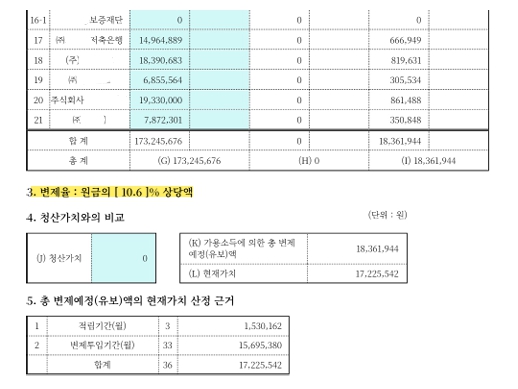
- 총 채무액: 174,627,884원
- 월 소득: 1,971,670원
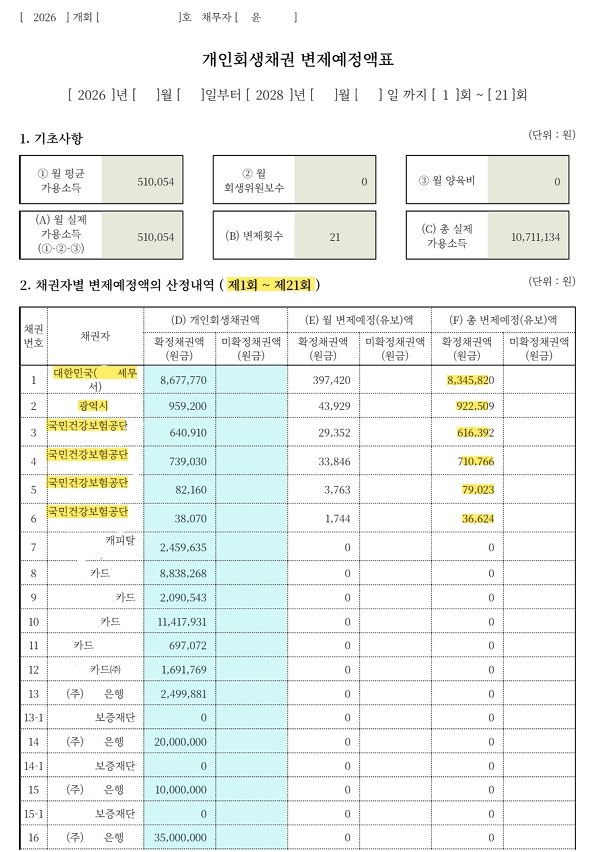
- 체납 세금: 11,137,140원
- 변제율: 원금의 10.6%
사건개요
오늘 소개해드릴 사례는 사업 폐업 후 취업하여 개인회생을 진행한 50대 의뢰인의 윤모씨 사례입니다.
의뢰인은 오랜 기간 사업을 운영하였으나, 코로나19로 인한 매출 감소와 원자재 가격·인건비 상승으로 경영난을 겪게 되었습니다. 대출과 카드 사용으로 사업을 유지하고자 노력했지만, 금융채무뿐 아니라 체납세금까지 누적되면서 결국 폐업에 이르렀습니다.
이후 생계를 위해 취업하였으나 약 1억 7,300만 원에 달하는 채무를 급여만으로 감당하기 어려워 저희 법무법인 글로리와 개인회생을 진행하게 되었습니다.
진행결과
사건 진행 중 의뢰인은 육체적 부담이 큰 기존 업무를 계속하기 어려워 이직하게 되었습니다. 50대 후반의 나이와 체력적 한계로 신체 부담이 덜한 직종을 선택하였으나, 이전보다 급여가 줄어 기존 변제금을 유지하기 어려운 상황이었습니다.
저희 법무법인 글로리는 의뢰인의 연령과 업무 특성, 이직에 이르게 된 경위를 구체적으로 설명하고, 관련 증빙서류를 통해 이직의 필요성과 실제 소득 감소를 충실히 소명하였습니다. 그 결과 법원으로부터 변경된 소득을 인정받아 월 변제금을 기존보다 약 20만원 적은 51만 원으로 낮출 수 있었습니다.
또한 이 사건은 전체 36회 중 초기 21회분의 변제금 전액을 체납세금과 사회보험료에 배분하는 구조였습니다. 이러한 우선변제 채무는 22회차까지 전액 변제하도록 반영하면서도, 나머지 채무에 대해서는 의뢰인의 실제 소득에 맞춰 변제 부담을 최소화하였습니다.
최종적으로 월 약 50만원씩 36회를 변제하는 내용으로 원금 대비 10.6%의 낮은 변제율을 인정받았습니다. 사업 폐업에 따른 채무와 체납세금은 물론, 사건 도중 발생한 불가피한 이직과 소득 감소까지 충분히 소명하여 약 90%의 원금 감면을 반영한 변제계획에 대해 개시결정을 받은 사례입니다.